Mieszkalnictwo36 min czytania
Przemyślenia na temat rynku mieszkaniowego
Dlaczego więcej mieszkań nie oznacza automatycznie lepszego mieszkalnictwa — o deweloperach, dopłatach, planowaniu i miastach wykraczających poza własne granice.
W tym wpisie · 12
Od pewnego czasu coraz więcej uwagi poświęcam rynkowi mieszkaniowemu w Polsce, rozwojowi miast i temu, jak oba te zjawiska wpływają na jakość naszego codziennego życia. Im dłużej przyglądam się tej tematyce, tym bardziej mam wrażenie, że publiczna debata krąży wokół kilku prostych haseł, które niewiele mówią o rzeczywistych problemach: za mało budujemy, trzeba uprościć przepisy, kupującym brakuje zdolności kredytowej, a rynek ostatecznie wszystko poukłada.
Ten tekst jest zbiorem moich przemyśleń o tym, dlaczego takie spojrzenie wydaje mi się niewystarczające. Nie będzie kompletnym programem mieszkaniowym ani próbą znalezienia jednego magicznego rozwiązania. Chcę raczej przyjrzeć się założeniom, które zwykle przyjmujemy bez większej refleksji: że każde nowe mieszkanie jest odpowiedzią na potrzebę mieszkaniową, prywatny rynek sam dostarczy odpowiedni produkt, a człowiek niezadowolony z dostępnej oferty może po prostu wybrać inną.
Moim zdaniem problem zaczyna się już w chwili, gdy pytamy wyłącznie, ile mieszkań należy wybudować. Zanim zaczniemy liczyć brakujące lokale, powinniśmy ustalić, jakie mieszkania są potrzebne, dla kogo mają powstawać, gdzie je umieścimy i jaki rodzaj miasta zbudujemy wokół nich.
1. Mieszkanie to nie tylko produkt
Mieszkanie jest dobrem specyficznym. Z jednej strony pozostaje produktem: można je zbudować, kupić, sprzedać, wynająć i potraktować jako inwestycję. Pod tym względem podlega cenom, konkurencji i rachunkowi ekonomicznemu podobnie jak samochód, buty czy kostka masła. Z drugiej strony nie jest zwykłym przedmiotem konsumpcji. Jest miejscem życia oraz częścią infrastruktury, bez której trudno budować samodzielność, rodziny, lokalne społeczności i funkcjonalne miasta.
Samochód można zaparkować, telefon odłożyć, a z zakupu nowych butów zrezygnować. Mieszkanie organizuje natomiast znaczną część naszej codzienności. Jego lokalizacja wpływa na to, ile czasu spędzamy w drodze do pracy, czy dzieci mogą samodzielnie dotrzeć do szkoły i czy do załatwienia każdej podstawowej sprawy potrzebujemy samochodu. Metraż i układ pomieszczeń decydują o tym, czy mamy warunki do odpoczynku, pracy, założenia rodziny albo opieki nad bliskimi. Otoczenie przesądza zaś, czy możemy spotykać się z ludźmi, korzystać z zieleni, rozwijać zainteresowania i czuć się częścią lokalnej wspólnoty. Nieprzypadkowo Światowa Organizacja Zdrowia traktuje warunki mieszkaniowe jako jeden z czynników wpływających na zdrowie i jakość życia.
Mimo tego polska dyskusja mieszkaniowa została w dużej mierze sprowadzona do pytania: ile mieszkań nam brakuje? Padają różne liczby, później zestawia się je z liczbą lokali oddawanych każdego roku i na tej podstawie ogłasza sukces albo katastrofę. Sama liczba mieszkań mówi jednak niewiele o tym, czy istniejący zasób odpowiada na rzeczywiste potrzeby społeczne.
Polska może jednocześnie dużo budować i pozostawiać ogromną część potrzeb niezaspokojonych. W 2025 roku oddano do użytku 208,8 tys. mieszkań, a mimo to według Eurostatu w 2024 roku 33,7% mieszkańców Polski żyło w przeludnionych lokalach. Te dane nie przeczą sobie. Pokazują jedynie, że wybudowanie mieszkania nie oznacza jeszcze, że trafi ono do osoby, która go potrzebuje, będzie miało właściwy metraż i znajdzie się w miejscu odpowiadającym jej życiu oraz możliwościom finansowym.
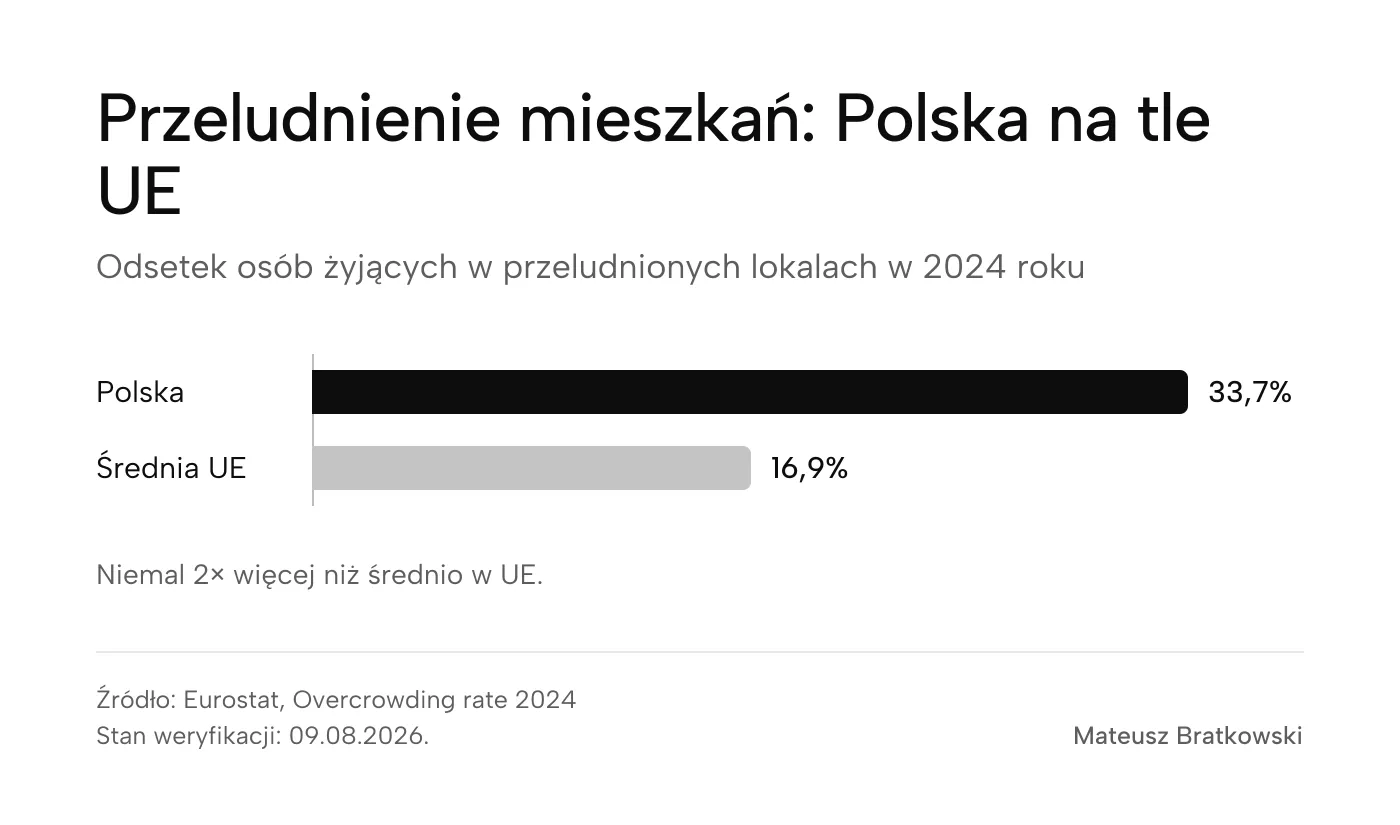
Polska: 33,7%; średnia UE: 16,9%. Opracowanie własne na podstawie danych Eurostatu.
Dlatego zamiast pytać wyłącznie o liczbę nowych lokali, powinniśmy pytać:
- Jakie mieszkania powstają i jakie gospodarstwa domowe mogą w nich funkcjonować?
- Gdzie są budowane i jaki zapewniają dostęp do pracy, szkół, usług oraz transportu publicznego?
- Czy tworzą fragment kompletnej dzielnicy, czy kolejne osiedle łanowe uzależnione od samochodu?
- Dla kogo są dostępne cenowo i czy służą zaspokajaniu potrzeb mieszkaniowych, czy przede wszystkim lokowaniu kapitału?
- Czy ich metraż oraz układ pozwalają mieszkać w nich przez wiele lat, również po zmianie sytuacji rodzinnej?
- Czy człowiek może prowadzić tam normalne życie bez codziennego przekraczania kolejnych barier przestrzennych i finansowych?
Dwa mieszkania o takim samym metrażu nie są przecież tym samym dobrem, jeśli jedno znajduje się w dzielnicy z transportem, szkołą, sklepami i zielenią, a drugie pośrodku pola, do którego prowadzi wąska droga bez chodnika. Lokal kupiony jako inwestycja i pozostawiony pusty nie zaspokaja potrzeby mieszkaniowej tylko dlatego, że istnieje w statystyce. Tak samo mieszkanie działające przez cały rok jak pokój hotelowy nie jest dostępne dla osoby szukającej miejsca do długoterminowego życia.
Co więcej, budowanie kolejnych lokali bez odpowiedniego otoczenia może zwiększać liczbę mieszkań, a jednocześnie pogarszać jakość funkcjonowania całego miasta. Nowe osiedle potrzebuje dróg, transportu publicznego, kanalizacji, szkół, przychodni, sklepów i przestrzeni wspólnych. Jeżeli zabudowa mieszkaniowa powstaje szybciej niż cała reszta, koszt tej różnicy nie znika. Płacą go mieszkańcy w postaci czasu spędzonego w korkach, braku usług, przeciążonych szkół i uzależnienia od samochodu, a samorząd próbuje po latach nadrobić infrastrukturę, która powinna była powstać równocześnie z osiedlem.
Jeżeli jednak główny nurt debaty obraca się wyłącznie wokół haseł „brakuje nam X mieszkań” oraz „polskich rodzin nie stać na zakup”, zakres możliwych odpowiedzi również staje się bardzo wąski. Skoro problemem ma być jedynie zbyt mała liczba produktów, receptą zostaje deregulacja pozwalająca budować więcej. Jeżeli problemem ma być wyłącznie brak pieniędzy po stronie kupujących, receptą zostają dopłaty do kredytów. W obu przypadkach można zwiększyć liczbę transakcji albo rozpoczętych inwestycji, nie odpowiadając na pytanie, czy powstają dobre miejsca do życia.
Nie chodzi o udawanie, że mieszkanie nie jest produktem albo że można całkowicie wyjąć je spod działania rynku. Chodzi o odrzucenie przekonania, że jest tylko produktem. Każda inwestycja mieszkaniowa staje się częścią miasta i wpływa również na ludzi, którzy nigdy nie podpiszą umowy z jej deweloperem. Jeśli o jakości całego systemu mają decydować wyłącznie liczba sprzedanych lokali i zwrot z prywatnego kapitału, trudno oczekiwać, że efektem ubocznym przypadkiem okaże się dobre mieszkalnictwo.
Kiedy przyjmujemy, że mieszkanie jest po prostu kolejnym towarem, łatwo zrobić następny krok i uznać jego producenta za głównego bohatera polityki mieszkaniowej. W ten sposób deweloper przestaje być jednym z wykonawców działających w ramach publicznych zasad, a zaczyna występować w roli kogoś, kto jako jedyny może nas uratować przed kryzysem.
2. Deweloperscy mesjasze
Cała otoczka wokół dyskusji mieszkaniowej jest tym bardziej zabawna, że w mainstreamowych mediach ciągle słyszymy tę samą opowieść: po 1989 roku to deweloperzy wybudowali 97% wszystkich mieszkań, dlatego powinniśmy ich szanować, wielbić i rozwijać przed nimi czerwone dywany.
Najpierw warto jednak rozpakować te 97%. Według danych GUS za 2025 rok 64,2% oddanych mieszkań powstało w budownictwie przeznaczonym na sprzedaż lub wynajem, a 32,4% w budownictwie indywidualnym, czyli przede wszystkim w domach budowanych przez ludzi na własny użytek. Razem daje to 96,6%, ale nie są to wyłącznie mieszkania deweloperskie. Wszystkie pozostałe formy budownictwa — komunalne, społeczne czynszowe, spółdzielcze i zakładowe — odpowiadały łącznie za zaledwie 3,4% nowych mieszkań. Ta liczba nie dowodzi więc, że deweloperzy uratowali polskie mieszkalnictwo. Pokazuje raczej, jak bardzo państwo wycofało się z bezpośredniego zaspokajania potrzeb mieszkaniowych i oddało tę rolę prywatnemu kapitałowi.
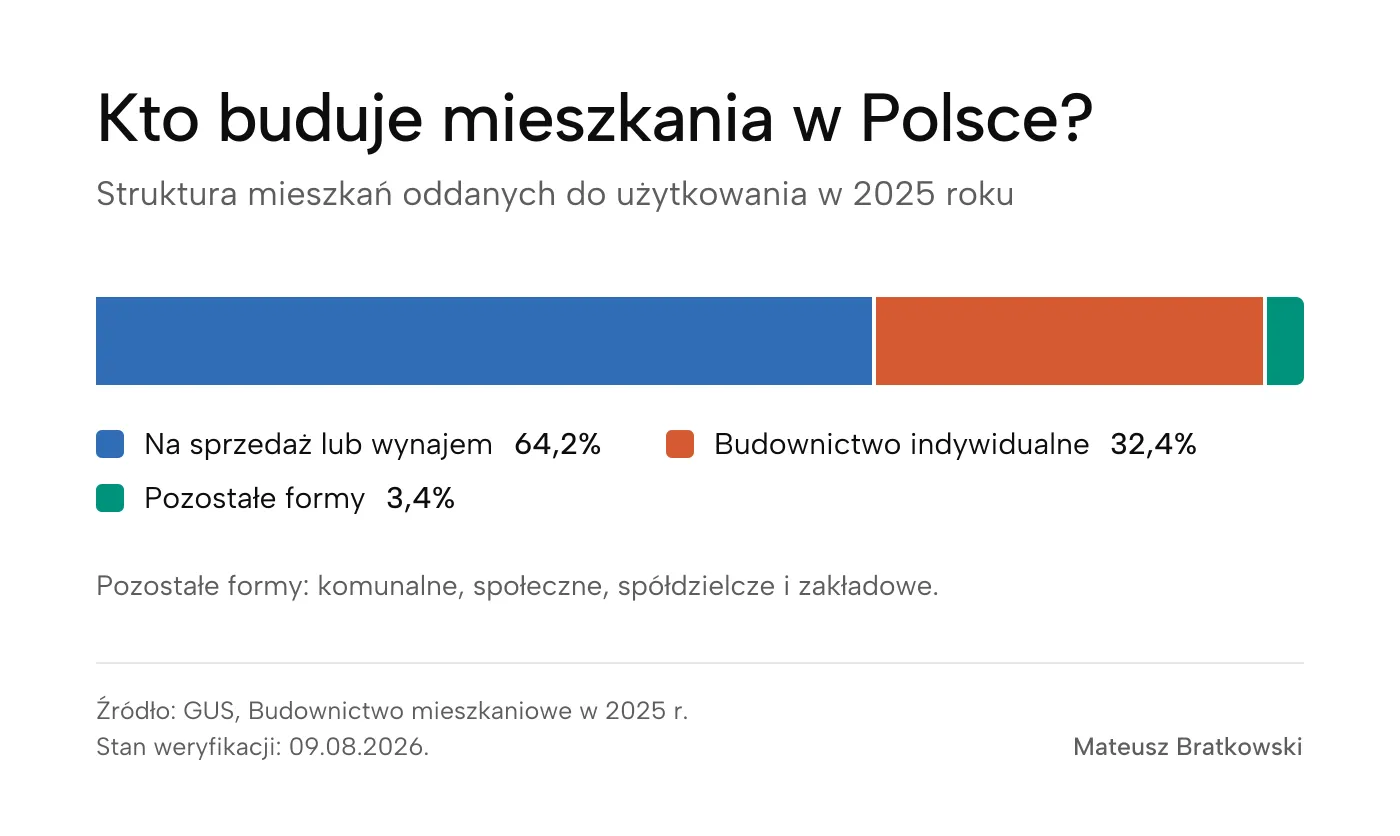
Struktura mieszkań oddanych do użytkowania w 2025 roku. Opracowanie własne na podstawie danych GUS.
Publiczna alternatywa nie tylko pozostaje niewielka, ale bywa również źle zarządzana. Najwyższa Izba Kontroli ustaliła, że w latach 2021–2024 z Rządowego Funduszu Rozwoju Mieszkalnictwa wydano blisko 3,5 mld zł, podczas gdy inwestycje wspierane z tych środków przyniosły do końca badanego okresu zaledwie 2143 mieszkania. Znaczna część pieniędzy zamiast na budowę trafiała na organizację i utrzymanie struktur nowych spółek. Trudno więc mówić o równowadze pomiędzy rynkiem i sektorem publicznym, skoro jeden z nich niemal w całości odpowiada za produkcję, a drugi nie potrafi sprawnie wykorzystać nawet przyznanych mu środków.
Tylko że deweloper nie jest mesjaszem ani instytucją polityki społecznej. Jego zadaniem jest zarobić jak najwięcej i nie ma w tym nic zaskakującego. Nie jest natomiast w jego interesie rozstrzyganie, czy to, co buduje, jest obiektywnie dobre dla społeczeństwa. Jego filozofia działania skupia się na kilku wskaźnikach: jaka jest powierzchnia działki, ile PUM-u — powierzchni użytkowej mieszkań — da się z niej wycisnąć, jak wykorzystać minimalne wymagania techniczne i jaki będzie zwrot z inwestycji.
Nie musi to wynikać ze szczególnej chciwości konkretnego dewelopera. Tak po prostu działa przedsiębiorstwo nastawione na zysk. Problem zaczyna się wtedy, gdy oczekujemy, że suma takich prywatnych decyzji sama stworzy dobrą politykę mieszkaniową.
Jeśli tak ważną dziedzinę życia społecznego oddajemy niemal w całości prywatnemu kapitałowi, a rolę państwa ograniczamy do deregulacji i dopłat, nie powinniśmy się potem dziwić, że efekt wygląda tak, jak wygląda — źle i niefunkcjonalnie.
Zróbcie sobie eksperyment myślowy. Często słyszymy, że państwo nie powinno istnieć w ogóle, a jeśli już musi, to w formie absolutnie minimalnej. Wyobraźmy więc sobie, że tę logikę stosujemy do dróg. Prywatne firmy mogą oczywiście budować autostrady, a nawet nimi zarządzać, ale ich przebieg, parametry i miejsce w całej sieci nie mogą być wynikiem wyłącznie prywatnej kalkulacji.
Gdyby o wszystkim decydował inwestor chcący zarobić jak najwięcej i wydać jak najmniej, kierowcy zapewne skończyliby z dysfunkcyjnymi zjazdami, brakiem MOP-ów i deregulacją pozwalającą nazywać autostradą drogę jednopasmową. Cały przebieg trasy planowano by tak, aby wykupić jak najmniej działek, a nie tak, aby droga sensownie łączyła miasta i regiony. Nie zaakceptowalibyśmy takiego sposobu tworzenia infrastruktury drogowej, ale w przypadku mieszkalnictwa liczymy, że suma prywatnych inwestycji sama złoży się w funkcjonalne miasto.
Odpowiedzialność publiczna nie oznacza, że państwo musi własnymi rękami budować każde mieszkanie. Oznacza jednak, że nie może oddać rynkowi decyzji o tym, gdzie, dla kogo i wraz z jaką infrastrukturą powstają całe fragmenty miast. Deweloper nie powinien być ani wrogiem, ani mesjaszem polityki mieszkaniowej. Jest wykonawcą działającym w granicach wyznaczonych przez prawo, podatki i planowanie przestrzenne. Jeśli te granice premiują maksymalizację PUM-u i zwrotu z inwestycji zamiast jakości życia, dostaniemy dokładnie takie osiedla, jakie najbardziej opłaca się budować.
3. Dopłaty, dopłaty, więcej dopłat
Jeśli przyjrzymy się polskiej polityce mieszkaniowej ostatnich kilkunastu lat, zobaczymy jeden dominujący nurt: dopłaty. Rodzina na Swoim, Mieszkanie dla Młodych, Bezpieczny Kredyt 2% i inne tego rodzaju wynalazki różniły się konstrukcją, ale działały po tej samej stronie równania. Państwo zwiększało zdolność zakupową gospodarstw domowych, a ludzie kupowali mieszkania na wolnym rynku — od dewelopera albo dotychczasowego właściciela. Już przy ocenie programu Mieszkanie dla Młodych NIK zwracała uwagę, że nie zastosowano w nim kryterium dochodowego i nie wykorzystano dostatecznie doświadczeń z wcześniejszej Rodziny na Swoim.
Z perspektywy państwa minimum wygląda to świetnie. Jest problem, więc zamiast powoływać instytucje zdolne do koordynowania i planowania polityki mieszkaniowej, zmieniać podatki, porządkować prawo albo samemu zwiększać podaż mieszkań, wystarczy dopompować popyt publicznymi pieniędzmi. Problem zostaje potraktowany tak, jakby ludziom brakowało wyłącznie pieniędzy na zakup, a nie odpowiednich mieszkań w odpowiednich miejscach. Nieprzypadkowo Komisja Europejska opisuje polską politykę mieszkaniową jako rozproszoną, pozbawioną centralnej koordynacji i wspólnej analizy potrzeb.
Z drugiej strony jest to transfer środków publicznych, którego część trafia ostatecznie do prywatnych kieszeni deweloperów, innych sprzedających oraz banków. Jeżeli państwo zwiększa zdolność zakupową klientów, a liczba dostępnych mieszkań nie rośnie równie szybko, rynek dostosowuje się przede wszystkim ceną. Część korzyści z dopłaty zostaje więc skapitalizowana w wyższych cenach mieszkań, marżach sprzedających i większej akcji kredytowej.
Dobrze było to widać przy Bezpiecznym Kredycie 2%. Według raportu NBP o rynku nieruchomości za 2024 rok popyt na rynku pierwotnym wzrósł w 2023 roku o 41%, a w 2024 roku, po wygaśnięciu programu, spadł o 16%. Nie oznacza to, że każda złotówka dopłaty automatycznie zamieniła się w złotówkę dodatkowej marży — na ceny wpływały również koszty budowy, wynagrodzenia i sytuacja gospodarcza. Kierunek działania programu jest jednak czytelny: zdolność do zapłaty wzrosła szybciej niż podaż.
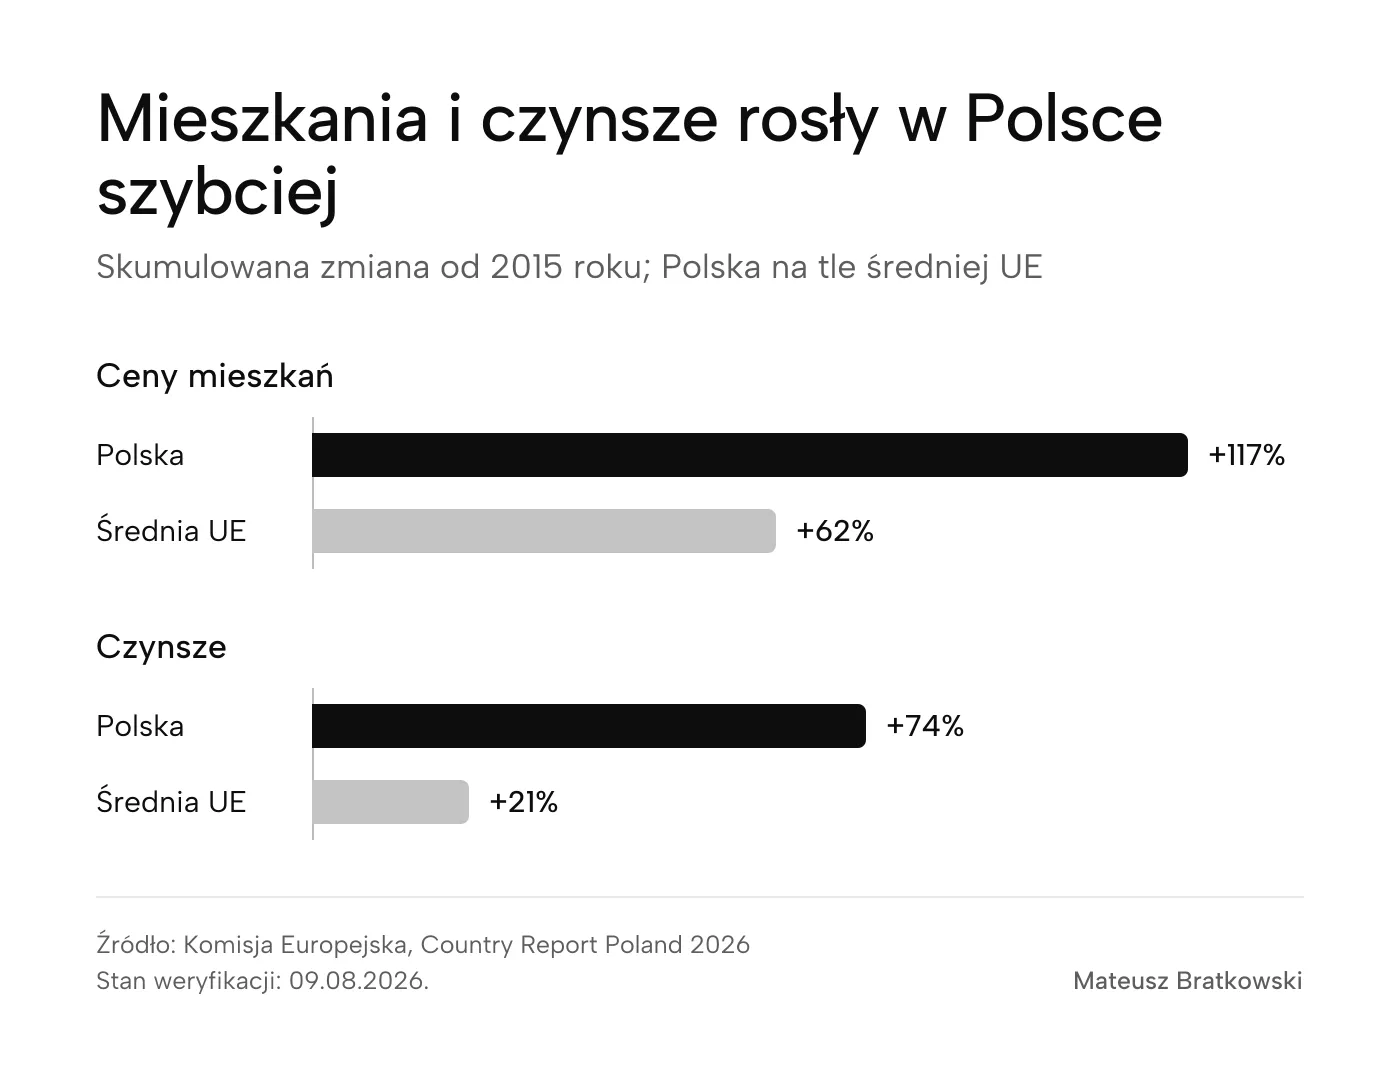
Zmiana cen mieszkań i czynszów od 2015 roku: Polska na tle średniej UE. Opracowanie własne na podstawie Country Report Poland 2026 Komisji Europejskiej.
Samo wylewanie pieniędzy na rynek nie tworzyło mieszkań w miejscu i czasie, w którym pojawiał się nowy popyt. Pozwalało natomiast sprzedającym na „lepszą” optymalizację cen i wyciągnięcie większej kwoty z każdego lokalu. Mieszkanie, które bez programu kosztowałoby około 500 tys. zł, mogło zostać wystawione drożej, skoro kupujący dzięki dopłacie dysponował większą zdolnością kredytową. Dopłata nie pozostawała więc w całości w jego kieszeni — jej część przejmował rynek.
Państwo wydało pieniądze, część ludzi rzeczywiście zdobyła mieszkanie, bank udzielił większego kredytu, a sprzedający mógł podnieść cenę. Nie zmieniło to jednak jakościowej strony rynku: lokalizacji mieszkań, ich metrażu, otoczenia, dostępu do usług ani sposobu, w jaki powstają całe osiedla.
4. Czy faktycznie musimy zwiększać podaż?
Rynek mieszkaniowy jest bezlitosny dla zwykłych konsumentów, a wynika to z fundamentalnego faktu: gdzieś każdy z nas musi mieszkać. Nie oznacza to oczywiście, że każdy zapłaci dowolną cenę za dowolne mieszkanie — ograniczają nas dochody, oszczędności i zdolność kredytowa. Z zakupu samochodu czy nowych butów możemy jednak całkowicie zrezygnować, a z mieszkania nie. Możemy odłożyć przeprowadzkę, wynająć pokój, zostać dłużej z rodzicami albo wyprowadzić się dalej od miasta, ale sama potrzeba nie znika.
Dlatego w mieszkalnictwie liczy się nie tylko to, ile lokali fizycznie istnieje, lecz także ile z nich w danym momencie rzeczywiście trafia na sprzedaż lub wynajem. Fliper nie musi automatycznie zmniejszać podaży — po remoncie mieszkanie zazwyczaj wraca na rynek. Jeżeli jednak właściciel przetrzymuje lokal pusty i czeka wyłącznie na wzrost ceny, mieszkanie formalnie istnieje, ale dla osoby szukającej dachu nad głową pozostaje niedostępne. Według Narodowego Spisu Powszechnego z 2021 roku w Polsce było 1,852 mln niezamieszkanych mieszkań, czyli 12,1% całego zasobu. Nie oznacza to, że wszystkie są gotowe do wynajęcia — część znajduje się w miejscach bez popytu, wymaga remontu albo jest użytkowana sezonowo — ale pokazuje, dlaczego samej liczby istniejących lokali nie można utożsamiać z realną podażą.
Wielokrotnie widziałem na Instagramie czy Facebooku absurdalne rolki, w których fliper chwalił się tekstem w rodzaju: „To mieszkanie zwiększyło wartość o roczne pensje kilku nauczycieli”. Same rolki nie są dowodem na skalę zjawiska, ale dobrze pokazują sposób myślenia o mieszkaniu wyłącznie jak o aktywie. Na tym rynku ograniczenie liczby lokali dostępnych tu i teraz nie musi działać przeciwko właścicielowi. Może działać na jego korzyść, jeśli pozwala mu dłużej utrzymać wyższą cenę.
Podobną logikę widać na rynku pierwotnym. Iwona Sroka z zarządu Murapolu powiedziała wprost, że spółka „postawiła na optymalizację marż, a nie liczby sprzedanych lokali”. Firma mogłaby sprzedawać więcej, ale kontrolowała tempo sprzedaży, aby chronić marżę. Nie jest to żaden polski ewenement. Brytyjski urząd ochrony konkurencji CMA ustalił, że prywatni deweloperzy budują przede wszystkim w tempie, w którym rynek jest w stanie wchłonąć nowe lokale bez konieczności obniżania cen — a nie tak szybko, jak pozwalają możliwości techniczne.
Czy to oznacza, że nie potrzebujemy zwiększać podaży? Wręcz przeciwnie. Potrzebujemy więcej odpowiednich mieszkań w miejscach, w których ludzie chcą żyć. Sama liczba pozwoleń, rozpoczętych budów albo gruntów w bankach ziemi nie mówi jednak, jak szybko te mieszkania rzeczywiście trafią na rynek. Prywatnemu deweloperowi opłaca się budować więcej tylko dopóty, dopóki dodatkowe lokale nie wymuszają obniżki cen, która zmniejszyłaby łączny zysk.
Tak jak pisałem wcześniej: deweloperowi zależy na zarabianiu jak najwięcej i nie ma w tym nic dziwnego. Problem zaczyna się wtedy, gdy odkrywa, że chwilowe niebudowanie albo wolniejsze sprzedawanie może być bardziej opłacalne niż zwiększanie produkcji. Wtedy społeczna potrzeba większej liczby mieszkań przegrywa z logiką arkusza kalkulacyjnego.
5. Kolekcjonerzy ziemi
Kontynuując spostrzeżenia z poprzedniego punktu, trudno nie poruszyć tematu banków ziemi. Nie są to wyłącznie działki już kupione przez dewelopera, ale cały portfel gruntów kontrolowanych na różnych etapach: od umów warunkowych, przez procedury planistyczne, aż po tereny z pozwoleniem na budowę. Taki zapas jest do pewnego stopnia potrzebny, bo proces administracyjny może trwać latami, a firma bez kolejnych działek w przygotowaniu musiałaby co chwilę zatrzymywać działalność.
To jednak nie wyjaśnia całego problemu. W Polsce po zakupie działki można trzymać ją przez kolejne lata. Przecież jest to prywatna własność i — poza podatkiem zależnym głównie od powierzchni oraz sposobu wykorzystania gruntu — państwu teoretycznie nic do tego. Jak pokazuje oficjalne zestawienie Ministerstwa Finansów, podatek od gruntów jest oparty na ich powierzchni i przeznaczeniu, a nie na rynkowej wartości. W rezultacie dwie działki o podobnej powierzchni i sposobie wykorzystania mogą być obciążone zbliżonym podatkiem, nawet jeśli jedna leży na peryferiach, a druga obok nowej stacji metra i jest warta wielokrotnie więcej. Polski podatek od nieruchomości nie przechwytuje więc wzrostu rynkowej wartości gruntu.
I tutaj pojawia się kolejny mechanizm niesprzyjający zwykłym śmiertelnikom. Właściciel może przetrzymywać wartościową, niewykorzystaną działkę i czekać. Jej cena rośnie nie tylko dzięki jego pracy. W dużej części rośnie dlatego, że miasto buduje drogi, transport publiczny, szkoły i parki, zmienia plan zagospodarowania, a cała lokalna gospodarka staje się bardziej produktywna. Na tę infrastrukturę składają się wszyscy mieszkańcy, ale renta wynikająca ze wzrostu wartości gruntu trafia przede wszystkim do jego właściciela.
Nie oznacza to, że każdy bank ziemi jest spekulacyjnym „kiszeniem” gruntów. Brytyjskie CMA uznało, że banki ziemi są w dużej mierze racjonalną odpowiedzią na długie i niepewne procedury planistyczne, a nie główną przyczyną niedoboru mieszkań. Nie zmienia to jednak faktu, że obecny system bardzo słabo karze właściciela za wieloletnie przetrzymywanie dobrze położonego, lecz niewykorzystanego terenu.
Cała sytuacja wygląda wręcz komicznie, bo stajemy się zakładnikami prywatnych firm, dla których wybudowanie kolejnego mieszkania albo odłożenie inwestycji jest decyzją wynikającą z logiki arkusza kalkulacyjnego. Skoro wartość ziemi może rosnąć bez rozpoczynania budowy, a koszt czekania pozostaje niski, arkusz często podpowiada: trzymaj grunt i czekaj.
Państwo mogłoby tę kalkulację odwrócić. Jednym z narzędzi jest podatek od wartości gruntu, czyli Land Value Tax — LVT. Nie należy mylić go z klasycznym podatkiem katastralnym, który obejmuje wartość całej nieruchomości, a więc zarówno działki, jak i stojącego na niej budynku. LVT opodatkowuje wartość samego gruntu, pomijając wartość zabudowy. Właściciel nie płaciłby więc wyższego podatku za to, że wybudował mieszkania, ale samo przetrzymywanie cennej i pustej działki przestałoby być niemal bezkosztowe.
OECD wskazuje, że podaż ziemi jest zasadniczo stała, dlatego ciężar takiego podatku ponosi właściciel gruntu i nie może go uniknąć przez ograniczenie jego produkcji. LVT działa więc jak podatkowy bat: zachęca do wykorzystania działki zgodnie z jej wartością albo do sprzedania jej komuś, kto faktycznie chce coś na niej zbudować. Co równie ważne, pozwala społeczeństwu odzyskać część wartości, którą samo stworzyło przez infrastrukturę i decyzje planistyczne.
Oczywiście LVT nie jest magicznym rozwiązaniem. Wymaga regularnej i wiarygodnej wyceny gruntów oraz zabezpieczeń dla właścicieli, którzy mają wartościową działkę, ale niewielkie bieżące dochody. Zmienia jednak podstawowy bodziec. Dziś arkusz kalkulacyjny może mówić właścicielowi: „czekaj, ziemia sama zdrożeje”. Przy LVT każdy kolejny rok czekania ma cenę.
6. Nie jesteśmy tacy sami
Nierówność na rynku mieszkaniowym nie przebiega wyłącznie między deweloperem a konsumentem. Konkurują ze sobą również sami kupujący, a ich pozycje startowe potrafią być kompletnie różne. Cena mieszkania rzadko powstaje według prostego wzoru: koszt produkcji plus uczciwa marża. Jest raczej wynikiem tego, ile za dany lokal może zapłacić najlepiej finansowany klient, jak duża jest konkurencja między kupującymi oraz jak długo sprzedający może czekać.
W segmencie popularnym produkt jest więc często projektowany nie tyle pod pełnię potrzeb życiowych, ile pod cenę całkowitą, którą da się zmieścić w zdolności kredytowej możliwie szerokiej grupy klientów. Stąd dominacja kompaktowych lokali, niewielkich pokoi i planów próbujących wycisnąć jak najwięcej funkcji z każdego metra. Nie można powiedzieć, że każde takie mieszkanie ma najwyżej 50 m², ale kierunek jest widoczny: według GUS przeciętne nowe mieszkanie w budynku wielorodzinnym miało w 2024 roku 51,5 m².
Mniejsze mieszkania są zazwyczaj droższe w przeliczeniu na metr nie tylko dlatego, że interesują się nimi inwestorzy. Łazienka, kuchnia, instalacje czy piony techniczne kosztują podobnie niezależnie od tego, czy lokal ma 30, czy 70 m², więc w małym mieszkaniu te koszty rozkładają się na mniejszą powierzchnię. Jednocześnie niższa cena całkowita poszerza grupę potencjalnych klientów — zarówno kredytowych, jak i inwestycyjnych.
Nie jest też prawdą, że inwestorowi wszystko jedno, jaki lokal ma układ, gdzie się znajduje, jaki ma widok albo jak wygląda część wspólna. Te cechy są dla niego ważne, tylko patrzy na nie inaczej. Przyszły mieszkaniec pyta, czy będzie mu się tam dobrze żyło. Inwestor przelicza te same cechy na możliwy czynsz, ryzyko pustostanu, koszt remontów oraz cenę późniejszej odsprzedaży. Nasłonecznienie przestaje być elementem codziennego komfortu, a staje się pozycją w kalkulacji ROI.
Cena nie musi więc odpowiadać zdolności przeciętnego mieszkańca miasta. Deweloper nie potrzebuje, aby na lokal było stać przeciętnego Kowalskiego — wystarczy, że znajdzie odpowiednio wielu klientów o wyższej zdolności do zapłaty. To właśnie oni stają się klientami krańcowymi i pomagają wyznaczyć cenę dla całego segmentu, również dla osób kupujących mieszkanie wyłącznie po to, żeby w nim żyć.
Na jednym rynku spotykają się więc ludzie, którzy finansują mieszkanie przyszłymi trzydziestoma latami swojej pracy, oraz ci, którzy mogą zapłacić zgromadzonym wcześniej kapitałem. Według szacunków NBP w IV kwartale 2024 roku około 57% wartości zakupów mieszkań na rynku pierwotnym siedmiu największych miast sfinansowano ze środków własnych. Nie oznacza to, że każdy taki kupujący był inwestorem — mógł przecież sprzedać poprzednie mieszkanie albo korzystać z rodzinnego majątku. Potwierdza to również ankieta uczestników rynku opisana w raporcie NBP, według której 59% transakcji służyło zaspokojeniu własnych potrzeb mieszkaniowych. Dane pokazują jednak, jak duża część popytu nie zależy bezpośrednio od bieżącej dostępności kredytu hipotecznego.
Klient kredytowy musi uzyskać zgodę banku, zgromadzić wkład własny, przejść badanie zdolności i przez kolejne dekady płacić za koszt kapitału. Kupujący za gotówkę może zamknąć transakcję od ręki, a czasem dzięki temu jeszcze wynegocjować rabat. Nie zawsze zapłaci więcej, ale jest szybszy, mniej ryzykowny dla sprzedającego i odporniejszy na wysokie stopy procentowe.
Formalnie obaj są klientami tego samego rynku. W praktyce nie są tacy sami. Jeden kupuje mieszkanie przede wszystkim jako miejsce do życia i zastawia pod nie swoją przyszłą pracę. Drugi może potraktować ten sam lokal jako kolejne aktywo w portfelu. Deweloper widzi dwie osoby zainteresowane tym samym produktem, ale arkusz kalkulacyjny bardzo dobrze wie, która z nich ma silniejszą pozycję.
7. „Jak się nie podoba, to nie kupuj”
Być może jednym z problemów w merytorycznej dyskusji o mieszkalnictwie jest brak odpowiedniego aparatu poznawczego. O rynku mieszkaniowym próbujemy rozmawiać tak, jakbyśmy rozmawiali o butach, telefonach albo restauracjach. Trudno mi oprzeć się temu wrażeniu, gdy widzę internetowe dyskusje o crème de la crème, opus magnum współczesnej myśli urbanistycznej i architektonicznej — czyli dwulokalowym bliźniaku w zabudowie łanowej pośrodku pola. Zawsze, ale to zawsze, musi pojawić się wtedy kilka podobnie brzmiących głosów: „Jak się nie podoba, to nie kupuj”.
Na pierwszy rzut oka brzmi to rozsądnie. Jeśli produkt jest zły, konsumenci go nie kupią, producent poniesie stratę, a rynek zmusi go do poprawy oferty. Taki mechanizm może działać w przypadku rzeczy, z których łatwo zrezygnować, które często kupujemy i które można zastąpić dziesiątkami podobnych produktów. Jeśli nie podoba mi się konkretny model telefonu, wybiorę inny albo zostanę przy starym. Jeżeli restauracja serwuje fatalne jedzenie, pójdę do lokalu obok.
Mieszkanie działa inaczej. Człowiek nie wybiera spośród wszystkich mieszkań, które teoretycznie mogłyby istnieć. Wybiera spośród lokali dostępnych w określonym momencie, w pobliżu miejsca pracy i rodziny, mieszczących się w jego budżecie oraz zdolności kredytowej. Dla wielu osób alternatywą wobec bliźniaka na polu nie jest świetnie zaprojektowane mieszkanie w kompletnej dzielnicy. Jest nią dalsze mieszkanie z rodzicami, wynajmowanie pokoju, przeprowadzka kilkadziesiąt kilometrów dalej albo zaciągnięcie jeszcze większego kredytu.
To ograniczenie wyboru nie jest abstrakcyjne. W badaniu opisanym przez Habitat for Humanity Poland 27% respondentów deklarowało, że znajduje się w luce czynszowej: zarabia za dużo, aby otrzymać pomoc publiczną, ale za mało, aby zaspokoić swoje potrzeby na rynku. Oczywiście jest to deklaracja uczestników badania, a nie administracyjny pomiar całej populacji. Dobrze pokazuje jednak, jak wielu ludzi dokonuje wyboru nie pomiędzy ofertą dobrą i złą, lecz pomiędzy ofertą złą i brakiem realnej alternatywy.
Sam fakt, że ktoś kupił mieszkanie, nie oznacza więc, że zaakceptował każdą jego cechę. Dowodzi jedynie, że w danym momencie uznał je za lepsze od pozostałych dostępnych mu możliwości. Nabywca dwulokalowego bliźniaka mógł chcieć dodatkowego pokoju, niewielkiego ogrodu i ceny, którą bank był gotów sfinansować. Nie oznacza to, że zagłosował portfelem za brakiem chodnika, szkoły, sklepu i transportu publicznego.
Rynek widzi podpisaną umowę, ale nie widzi całej listy rzeczy, które kupujący musiał zaakceptować wbrew sobie. Deweloper widzi sprzedany lokal i może potraktować sprzedaż jako potwierdzenie, że dokładnie takiego produktu oczekiwali klienci. W rzeczywistości klient mógł zaakceptować jego wady tylko dlatego, że pilnie potrzebował miejsca do życia, a wszystkie porównywalne cenowo oferty wyglądały podobnie.
I właśnie tutaj hasło „nie podoba się, to nie kupuj” zaczyna normalizować patologię. Jeżeli lokal spełniający minimalne wymagania techniczne sprzedaje się mimo fatalnego otoczenia, jego standard staje się punktem odniesienia dla kolejnych inwestycji. Następny deweloper nie musi zaoferować lepszego produktu — wystarczy, że zbuduje coś równie taniego, równie ciasnego i równie zależnego od samochodu. Zakup wymuszony brakiem alternatyw zostaje odczytany jako zachwyt konsumenta, a każda kolejna obniżka jakości może zostać obroniona tym samym argumentem: przecież ktoś to kupił.
Co ważniejsze, pojedynczy konsument nie jest w stanie kupić sobie kompletnego otoczenia. Może dopłacić do większej łazienki, miejsca postojowego albo lepszych paneli, ale nie dokupi ciągłej sieci ulic, szkoły, linii autobusowej, parku ani lokalnego centrum. Tych elementów nie da się zapewnić osobno dla jednego mieszkania. Wymagają planowania, koordynacji wielu inwestycji oraz działania instytucji publicznych.
Brak takiej koordynacji ma całkiem mierzalną cenę. NIK przywołuje szacunek, według którego chaos przestrzenny kosztuje Polskę około 84,3 mld zł rocznie, z czego 31,5 mld zł przypada na transport, nadmierne dojazdy, korki i stracony czas. Koszt złego osiedla nie kończy się więc na cenie zapisanej w umowie deweloperskiej. Jest przez kolejne lata dopłacany przez mieszkańców i instytucje publiczne.
Nie chodzi o to, aby państwo wybierało za ludzi kolor ścian albo zakazywało budowy domów poza centrum. Chodzi o ustalenie granic, w których indywidualny wybór ma sens. Tak samo jak prywatny producent samochodu nie może przerzucić na klienta odpowiedzialności za zaprojektowanie bezpiecznej sieci dróg, tak nabywca mieszkania nie powinien odpowiadać za stworzenie funkcjonalnej części miasta. Wolność wyboru produktu nie zastępuje planowania infrastruktury, od której zależy życie tysięcy osób.
Można zrezygnować z zakupu konkretnego bliźniaka. Nie można jednak indywidualną decyzją konsumencką stworzyć chodnika, szkoły, transportu publicznego ani lokalnego centrum. W tym miejscu kończy się dyskusja o wyborze mieszkania, a zaczyna problem miast, które formalnie rosną, lecz nie stają się miastami.
8. Miasto, które nie mieści się w swoich granicach
Wyobraźmy sobie więc naszego Kowalskiego. Chce kupić mieszkanie we Wrocławiu, ale ceny przekraczają jego zdolność kredytową. Kilka kilometrów dalej, już poza administracyjną granicą miasta, znajduje lokal w Smolcu, na który może sobie pozwolić. Kupuje go, przeprowadza się i formalnie zostaje mieszkańcem innej gminy.
Nie oznacza to jednak, że całe jego życie również przenosi się do Smolca. Nadal może pracować we Wrocławiu, wozić tam dzieci do szkoły, korzystać z lekarzy, kultury, uczelni, sklepów i spotykać się ze znajomymi. Adres zamieszkania się zmienił, ale centrum codziennych aktywności pozostało dokładnie tam, gdzie było wcześniej. Administracyjnie Kowalski wyprowadził się z miasta. Funkcjonalnie nadal jest jego mieszkańcem.
Nowe osiedla podmiejskie nie zawsze są pozbawione usług i nie każde z nich pozostaje wyłącznie sypialnią. Często jednak ich rozwój mieszkaniowy jest znacznie szybszy niż rozwój lokalnych miejsc pracy, edukacji, transportu i życia społecznego. OECD szacuje, że aż 43% mieszkańców polskich funkcjonalnych obszarów miejskich żyje w ich strefach dojazdów, wobec średniej OECD wynoszącej 25%. Powstają kolejne domy oraz bloki, ale znaczna część codzienności mieszkańców nadal jest podłączona do serca aglomeracji. W efekcie prawdziwe miasto nie kończy się przy znaku z przekreśloną nazwą „Wrocław”. Kończy się dopiero tam, gdzie przestają sięgać codzienne dojazdy, zależności gospodarcze i sieci usług.
Skalę tego zjawiska dobrze pokazuje Kompleksowe Badanie Ruchu 2024. Każdego dnia do Wrocławia wjeżdża około 248 tys. samochodów, a mieszkańcy dziewięciu badanych gmin sąsiednich najczęściej wybierają właśnie auto. Nie są to ludzie, którzy przyjeżdżają do miasta dla sportu. Dojeżdżają do pracy, szkół, usług i wszystkich tych funkcji, których nie znaleźli wystarczająco blisko swojego mieszkania.
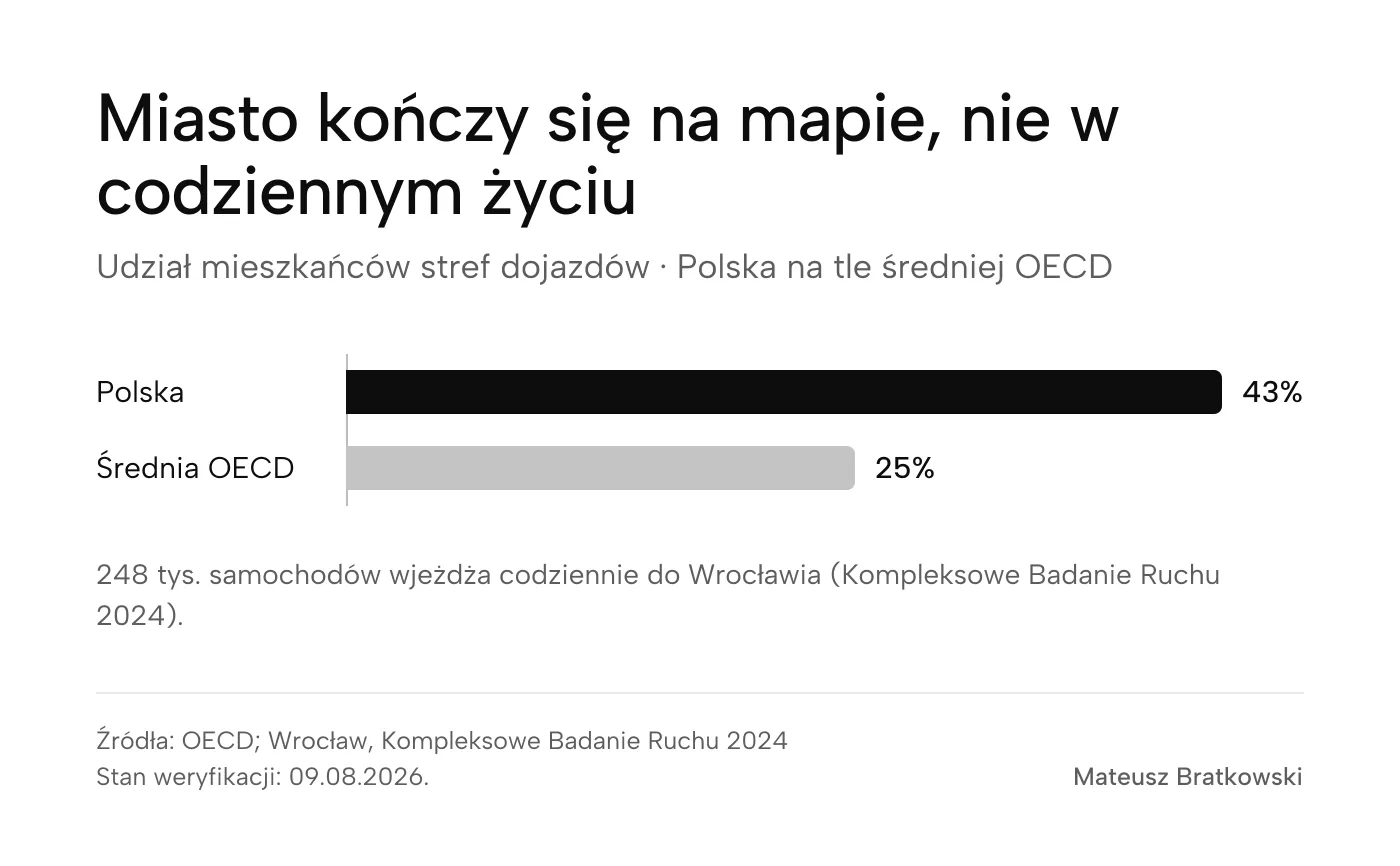
Miasto funkcjonalne wykracza poza granice administracyjne. Opracowanie własne na podstawie danych OECD i Kompleksowego Badania Ruchu 2024.
Problem nie polega na tym, że mieszkańcy Smolca robią coś niewłaściwego. Zachowują się racjonalnie w warunkach stworzonych przez ceny mieszkań, lokalizację miejsc pracy i dostępny transport. Problem polega na tym, że jedna funkcjonalna aglomeracja jest zarządzana jak zbiór osobnych organizmów. Ludzie codziennie przekraczają granice gmin, ale plany przestrzenne, budżety, kompetencje i odpowiedzialność polityczna zatrzymują się na administracyjnych liniach narysowanych na mapie.
Wrocław nie jest całkowicie bezradny poza swoimi granicami. Istnieją międzygminne linie autobusowe, bilet aglomeracyjny, Zintegrowane Inwestycje Terytorialne, wspólny plan mobilności SUMP oraz Stowarzyszenie Aglomeracja Wrocławska, które zrzesza 35 samorządów. Są to realne narzędzia współpracy. Nie tworzą jednak jednego samorządu metropolitalnego, który posiadałby własny mandat, budżet i kompetencje pozwalające równocześnie planować transport, mieszkalnictwo oraz rozwój przestrzenny całego obszaru.
W rezultacie każda gmina podejmuje decyzje z perspektywy własnego terytorium. Gmina podmiejska może cieszyć się z nowych mieszkańców i dochodów, ale jednocześnie musi szybko budować szkoły, drogi, kanalizację i inne usługi. Wrocław korzysta z pracy oraz aktywności gospodarczej osób mieszkających poza jego granicami, lecz ponosi też część kosztów obsługi ich codziennych podróży. Drogi, transport i usługi działają w skali aglomeracji, natomiast rachunki są dzielone między osobne budżety.
Dotyczy to również podatków, choć nie w taki sposób, jak czasem przedstawia się to w dyskusji. PIT nie jest przypisywany według meldunku, lecz miejsca zamieszkania podatnika. Zgodnie z ustawą o dochodach jednostek samorządu terytorialnego dochód samorządu z PIT jest powiązany z dochodami osób mieszkających na jego obszarze. Kowalski mieszkający w Smolcu zasila więc finanse swojej gminy, nawet jeśli pracuje i znaczną część dnia spędza we Wrocławiu. Nie jest to podatkowe oszustwo ani wina Kowalskiego. To kolejny przykład sytuacji, w której przepływy ludzi i koszty infrastruktury nie pokrywają się z granicami finansowania samorządów.
OECD zwraca uwagę, że zarządzanie metropolitalne w Polsce pozostaje niedostatecznie rozwinięte. Od czasu publikacji raportu sytuacja zaczęła się zmieniać: obok Górnośląsko-Zagłębiowskiej Metropolii w 2026 roku uchwalono ustawę o związku metropolitalnym w województwie pomorskim. Wrocław nadal opiera się jednak głównie na dobrowolnej współpracy i instrumentach projektowych, a nie na trwałym związku metropolitalnym z własnym mandatem oraz źródłami finansowania. Każdy samorząd może próbować optymalizować swój fragment układanki, ale nikt nie ponosi pełnej odpowiedzialności za obraz, który powstaje po jej złożeniu.
Ciekawy kontrapunkt stanowi Holandia, choć nie jest prawdą, że nie istnieją tam miasta ani gminy. Istnieją, ale część problemów wykraczających poza ich granice jest organizowana na szerszym poziomie. Prowincje odpowiadają między innymi za regionalny transport publiczny i planowanie przestrzenne, a Amsterdam oraz Rotterdam z Hagą posiadają odrębne regiony transportowe. Nie likwiduje to lokalnych samorządów. Pozwala jednak zarządzać wybranymi systemami w skali odpowiadającej temu, jak mieszkańcy faktycznie podróżują i żyją.
I być może właśnie tego brakuje nam najbardziej. Wrocław kończy się na mapie administracyjnej, ale nie kończy się w życiu mieszkańców całej aglomeracji. Pod względem pracy, transportu, edukacji i codziennych potrzeb mamy jedno miasto. Pod względem budżetów, kompetencji i odpowiedzialności nadal mamy zbiór osobnych gmin, z których każda próbuje zarządzać jedynie swoim kawałkiem wspólnego organizmu.
9. Dla kogo jest rząd i ustawy?
Skoro to miasta i ich mieszkańcy ponoszą skutki procesów opisanych w poprzedniej części, należałoby oczekiwać, że dostaną również narzędzia pozwalające nad nimi zapanować. Historia regulacji najmu krótkoterminowego pokazuje jednak, że państwo niekoniecznie chce oddawać im taką sprawczość.
W lipcu byliśmy świadkami kolejnej „batalii mieszkaniowej”, tym razem związanej z próbą uregulowania w Polsce najmu krótkoterminowego. Projekt przygotowany przez Ministerstwo Sportu i Turystyki miał między innymi dostosować polskie prawo do rozporządzenia Unii Europejskiej 2024/1028. Samo rozporządzenie dotyczy jednak przede wszystkim rejestracji lokali, gromadzenia danych i obowiązków platform internetowych. Nie nakazuje państwom ani wprowadzania lokalnych zakazów, ani rezygnowania z nich. To pozostaje decyzją krajowego ustawodawcy.
Warto przy tym rozdzielić dwa projekty, które w publicznej dyskusji często zlewały się w jeden. Dalej idące uprawnienia wspólnot i spółdzielni mieszkaniowych pojawiały się w projekcie poselskim Polski 2050. Wcześniejsza wersja projektu rządowego przewidywała natomiast możliwość wyznaczania przez samorządy stref, w których najem krótkoterminowy byłby zakazany. Porównanie obu projektów dobrze pokazuje, że nie były to te same mechanizmy. Z rozwiązania strefowego ostatecznie zrezygnowano. W projekcie przyjętym przez Radę Ministrów 14 lipca 2026 roku mieszkańcy i wspólnoty mogą wnioskować o kontrolę, a samorząd może wykreślić obiekt z rejestru po stwierdzeniu naruszeń. Nie jest to bez znaczenia, ale nadal jest to narzędzie reaktywne: pozwala interweniować, gdy problem już wystąpił, zamiast decydować z wyprzedzeniem, gdzie i na jaką skalę taka działalność może być prowadzona.
Jak niemal każdy temat mieszkaniowy, również ten musiał przejść pełny cykl politycznego grillowania: najpierw na X, gdzie obok komentarzy pojawiały się również wizualizacje koncentracji ofert Airbnb, później w mediach, a na końcu w rządowej komunikacji przedstawiającej projekt jako kompromis pomiędzy wolnością gospodarczą i ochroną mieszkańców. Tyle że pod warstwą damage control pozostała konkretna decyzja polityczna. Lokalna społeczność może zgłaszać szkody i prosić o kontrolę, ale nie dostała pełnego prawa do kształtowania skali zjawiska, którego konsekwencje ponosi bezpośrednio.
Nie chodzi tutaj o osobę, która raz na jakiś czas wynajmuje wolny pokój albo własne mieszkanie podczas wakacyjnego wyjazdu. Trudno uznać takie sytuacje za źródło kryzysu mieszkaniowego. Problem zaczyna się wtedy, gdy całe lokale są kupowane wyłącznie po to, aby przez cały rok działały jak pokoje hotelowe, chociaż znajdują się w zwykłych budynkach mieszkalnych. Mieszkanie formalnie pozostaje mieszkaniem, ale przestaje służyć komukolwiek do mieszkania.
Zysk z takiego modelu trafia do właściciela lokalu i platformy pośredniczącej. Koszty są natomiast rozproszone pomiędzy sąsiadów, wspólnotę i całe miasto. To stali mieszkańcy dzielą klatkę schodową z nieustannie zmieniającymi się gośćmi, ponoszą skutki hałasu, szybszego zużywania części wspólnych i utraty poczucia bezpieczeństwa. Miasto traci zaś lokal, który mógłby służyć komuś do życia, zwłaszcza w centralnych i najlepiej skomunikowanych dzielnicach, gdzie presja na mieszkania jest największa. Zależność nie jest jednak identyczna w każdym miejscu: badanie Joint Research Centre dotyczące Paryża, Mediolanu i Rzymu pokazuje zarówno gospodarcze korzyści turystyki, jak i związki koncentracji najmu krótkoterminowego z cenami mieszkań, zmianą struktury usług oraz postrzeganą jakością życia.
Najem krótkoterminowy jest pod tym względem niemal idealnym symbolem patologii opisywanej w całym tym tekście. Lokal powstaje w miejscu przygotowanym przez miasto do życia: blisko transportu, usług, szkół, kultury i przestrzeni publicznych. Cała ta wartość została wytworzona zbiorowo, ale może zostać przechwycona przez inwestora, który zamienia mieszkanie w produkt turystyczny. Zwykły mieszkaniec, wypychany przez ceny coraz dalej od centrum, może później wracać do niego samochodem z osiedla wybudowanego za granicą miasta.
Spór nie dotyczy więc tego, czy turyści są dobrzy, czy źli, ani tego, czy właściciel może przez tydzień wynająć komuś swoje mieszkanie. Dotyczy granic prawa własności w sytuacji, gdy sposób korzystania z jednego lokalu wpływa na wszystkich pozostałych mieszkańców budynku oraz na zasób mieszkaniowy całej dzielnicy. Prawo własności nie funkcjonuje w próżni. Nie powinno automatycznie oznaczać prawa do prowadzenia rozproszonego hotelu w każdym budynku mieszkalnym, bez względu na zdanie ludzi, którzy naprawdę w nim mieszkają.
Rząd nie musiał zatem wybierać pomiędzy całkowitym zakazem Airbnb a pełną wolnością działalności gospodarczej. Mógł stworzyć ramy ogólnokrajowe, a samorządom pozostawić możliwość dostosowania konkretnych ograniczeń do lokalnej sytuacji. Właśnie taki kierunek OECD pozytywnie ocenia w przypadku Portugalii, gdzie możliwość ograniczania nowych licencji przekazano gminom ze względu na silną koncentrację najmu krótkoterminowego w wybranych miejscach. Inaczej wygląda przecież okazjonalny najem pokoju w małej miejscowości, a inaczej całe kamienice stopniowo zamieniane w zaplecze noclegowe turystycznego centrum.
I to chyba najlepiej odpowiada na pytanie zawarte w tytule tej części. W polskiej polityce mieszkaniowej właściciel i inwestor są traktowani jak pełnoprawni uczestnicy rynku, których swobodę trzeba chronić z wyprzedzeniem. Zwykły mieszkaniec staje się widoczny dopiero wtedy, gdy zaczyna składać skargi na hałas, brak bezpieczeństwa albo rosnące ceny. Jedni otrzymują wolność działania, drudzy możliwość reagowania na jej skutki. Trudno o lepszy opis hierarchii, według której mieszkanie nadal jest najpierw produktem i aktywem, a dopiero później miejscem do życia.
Podsumowanie
Po przejściu przez wszystkie te wątki trudno nadal sprowadzać polski problem mieszkaniowy do jednego pytania: ile mieszkań powinniśmy wybudować? Liczba lokali ma znaczenie, ale sama nie mówi niczego o ich dostępności, metrażu, lokalizacji, otoczeniu ani o tym, kto ostatecznie będzie mógł w nich zamieszkać. Możemy budować dużo i jednocześnie tworzyć mieszkania zbyt drogie dla przeciętnej rodziny, osiedla bez podstawowych usług oraz dzielnice, z których codzienne życie wymaga wielogodzinnych dojazdów.
Właśnie dlatego wszystkie opisane wcześniej problemy łączą się ze sobą. Państwo próbuje zwiększać dostępność mieszkań poprzez dopłaty do kredytów, ale część tej pomocy zostaje przejęta przez rosnące ceny. Prywatny deweloper buduje w tempie i standardzie pozwalającym chronić marżę, bo do tego został powołany. Właściciel gruntu może czekać na wzrost jego wartości, inwestor konkuruje o lokal z osobą szukającą miejsca do życia, a samorząd próbuje po fakcie dobudować drogi, szkoły i transport do osiedli powstałych bez odpowiedniej koordynacji. Każdy uczestnik zachowuje się racjonalnie z perspektywy własnego interesu, lecz suma tych racjonalnych decyzji nie tworzy racjonalnego systemu mieszkaniowego.
Najbardziej boli mnie to, że publiczna dyskusja rzadko próbuje spojrzeć na ten system w całości. Debaty są zdominowane przez język podaży, popytu, zdolności kredytowej, marż i barier regulacyjnych. Są to ważne elementy, ale nie wyczerpują tematu. Zbyt rzadko słyszymy urbanistów, architektów, socjologów, ekspertów od transportu, przedstawicieli samorządów i ludzi zajmujących się mieszkalnictwem społecznym. W rezultacie wciąż obracamy się pomiędzy dwiema odpowiedziami — deregulacją oraz dopłatami — jakby poza nimi nie istniały podatki, planowanie przestrzenne, budownictwo publiczne, zarządzanie metropolitalne ani polityka transportowa.
Trzeba przy tym odrzucić przekonanie, że brak regulacji oznacza brak polityki państwa. Rynek mieszkaniowy nie istnieje poza prawem. To przepisy określają, co można zbudować, jak długo można przetrzymywać pusty grunt, w jaki sposób opodatkowane są nieruchomości, jakie obowiązki ma deweloper i czy samorząd może ograniczyć zamienianie mieszkań w rozproszone hotele. Pozostawienie obecnych zasad bez zmian również jest decyzją polityczną — tak samo jak deregulacja, dopłata do kredytu albo budowa mieszkania komunalnego. Państwo zawsze tworzy ramy, w których jedne zachowania stają się bardziej opłacalne od innych. Pytanie nie brzmi więc, czy państwo ingeruje w rynek, lecz komu ta ingerencja służy, czyje prawa chroni z wyprzedzeniem i kto ostatecznie ponosi jej koszty.
Nie oznacza to, że deweloperzy są zbędni, rynek należy zlikwidować, a państwo powinno własnymi rękami wybudować każde mieszkanie. Oznacza jedynie, że rynek musi działać wewnątrz świadomie zaprojektowanych ram. Państwo powinno zwiększać zasób mieszkań społecznych i komunalnych, przechwytywać część wartości ziemi tworzonej przez publiczną infrastrukturę, wymagać równoległego rozwoju usług oraz transportu, a samorządom i metropoliom dawać narzędzia odpowiadające rzeczywistej skali problemów. Polityka mieszkaniowa nie może być zestawem doraźnych programów uruchamianych przed wyborami. Musi być długoterminowym projektem cywilizacyjnym.
Tym bardziej że Polska nie jest już biednym krajem wychodzącym z transformacji. Bank Światowy opisuje ją jako największą gospodarkę Europy Środkowej, której PKB przekroczył w 2025 roku bilion dolarów. Mimo to w myśleniu o mieszkalnictwie wciąż tkwimy głęboko w latach 90. — w przekonaniu, że najważniejsze jest zbudować szybko i tanio, sprzedać z możliwie wysoką marżą, a powstałe później problemy jakoś rozwiąże rynek albo kolejna ekipa samorządowa.
Nie potrzebujemy po prostu większej liczby mieszkań. Potrzebujemy więcej miejsc, w których da się żyć — i państwa, które potrafi odróżnić jedno od drugiego.
Ciąg dalszy: o tym, jak jawne ceny ofertowe, otwarty rejestr cen transakcyjnych i agenci AI pomagają sprawdzić, ile naprawdę kosztują mieszkania, piszę w tekście Ceny mieszkań dla agentów AI: serwer MCP dla deweloperuch.pl.
Najważniejsze dane
Poniższe liczby pochodzą z różnych lat i opisują różne części rynku. Nie składają się na jeden model ani prosty dowód przyczynowy. Traktuję je jako punkty odniesienia pokazujące skalę zjawisk omawianych w tekście.
Zasób i dostępność mieszkań
- 208,8 tys. mieszkań oddano do użytku w Polsce w 2025 roku. Budownictwo przeznaczone na sprzedaż lub wynajem odpowiadało za 64,2%, indywidualne za 32,4%, a wszystkie pozostałe formy — komunalne, społeczne czynszowe, spółdzielcze i zakładowe — łącznie za zaledwie 3,4%. (GUS)
- 33,7% mieszkańców Polski żyło w 2024 roku w przeludnionych lokalach, przy średniej Unii Europejskiej wynoszącej 16,9%. Był to czwarty najwyższy wynik w UE. (Eurostat)
- Na 1000 mieszkańców przypadało około 426 mieszkań. Przeciętna powierzchnia użytkowa wynosiła 32,2 m² na osobę, a jedno mieszkanie zajmowało średnio 2,35 osoby. (NBP)
- W Narodowym Spisie Powszechnym z 2021 roku wykazano 1,852 mln niezamieszkanych mieszkań, czyli 12,1% zasobu. Nie wszystkie są jednak dostępne na rynku: część wymaga remontu, znajduje się w miejscach bez popytu albo pełni funkcję sezonową. (GUS)
- Na mieszkanie z zasobu gminnego oczekiwało w 2024 roku 119,4 tys. gospodarstw domowych, z czego 65,3 tys. na lokal w ramach najmu socjalnego. (GUS)
- 27% uczestników badania Habitat for Humanity Poland deklarowało, że znajduje się w luce czynszowej: zarabia za dużo, aby uzyskać pomoc publiczną, ale za mało, aby odpowiednio zaspokoić potrzeby mieszkaniowe na rynku. Była to deklaracja na próbie 1013 osób, nie administracyjny pomiar całej populacji. (Habitat for Humanity Poland)
Ceny, popyt i kapitał
- Od 2015 roku ceny mieszkań w Polsce wzrosły o około 117%, a czynsze o 74%. Średnie dla UE wyniosły odpowiednio 62% i 21%. (Komisja Europejska)
- Popyt na rynku pierwotnym wzrósł w 2023 roku o 41%, do czego istotnie przyczynił się Bezpieczny Kredyt 2%. W 2024 roku, po wygaśnięciu programu, spadł o 16%. Nie oznacza to, że program był jedyną przyczyną zmian cen i popytu. (NBP)
- Około 57% wartości zakupów mieszkań na rynku pierwotnym siedmiu największych miast w IV kwartale 2024 roku sfinansowano ze środków własnych. Jest to udział w wartości transakcji, a nie odsetek liczby kupionych mieszkań; zakup bez kredytu nie musi też oznaczać celu inwestycyjnego. (NBP)
- Wartość polskiego zasobu mieszkaniowego NBP oszacował na około 7,8 bln zł, czyli mniej więcej 215% PKB. (NBP)
Miasta, dojazdy i infrastruktura
- 43% mieszkańców polskich funkcjonalnych obszarów miejskich żyje w strefach dojazdów, wobec średniej OECD wynoszącej 25%. W latach 1990–2015 rdzenie miast straciły 8,6% ludności, a obszary podmiejskie zyskały 5,2%. (OECD)
- Każdego dnia do Wrocławia wjeżdża około 248 tys. samochodów, a mieszkańcy dziewięciu badanych gmin sąsiednich najczęściej wybierają właśnie auto. (Kompleksowe Badanie Ruchu 2024)
- Koszty chaosu przestrzennego w Polsce oszacowano na około 84,3 mld zł rocznie. Z tego 31,5 mld zł przypada na transport, nadmierne dojazdy, korki i straty czasu, a 20,5 mld zł na infrastrukturę rozproszonego osadnictwa. (NIK)
- Na wrocławskim Jagodnie w latach 2009–2021 powierzchnia terenów mieszkaniowych wzrosła z 34 do 96 hektarów, czyli o 182,4%. W ciągu dwóch analizowanych lat liczba mieszkańców wzrosła z 6904 do 8173 osób — o 18,4% — podczas gdy rozwój usług, transportu i przestrzeni wspólnych nie nadążał za zabudową. (Uniwersytet Ekonomiczny we Wrocławiu)
Źródła
- WHO Housing and health guidelines — wpływ warunków mieszkaniowych na zdrowie i jakość życia
- GUS — Budownictwo mieszkaniowe w 2025 r.
- Eurostat — przeludnienie mieszkań w 2024 r.
- NIK — funkcjonowanie Rządowego Funduszu Rozwoju Mieszkalnictwa
- Komisja Europejska — Country Report Poland 2026
- NIK — ocena programu Mieszkanie dla Młodych
- NBP — Raport o sytuacji na rynku nieruchomości mieszkaniowych i komercyjnych w Polsce w 2024 r.
- GUS — mieszkania niezamieszkane, Narodowy Spis Powszechny 2021
- „Parkiet” — Iwona Sroka o optymalizacji marż Murapolu
- Competition and Markets Authority — Housebuilding market study
- Ministerstwo Finansów — stawki i limity podatku od nieruchomości
- OECD — Land Value Tax i ograniczanie rozlewania się miast
- GUS — Budownictwo mieszkaniowe w 2024 r.
- NBP — Informacja o cenach mieszkań i sytuacji na rynku nieruchomości w IV kwartale 2024 r.
- Habitat for Humanity Poland — Sytuacja mieszkaniowa w Polsce 2025
- NIK — koszty chaosu przestrzennego i nielegalne decyzje o warunkach zabudowy
- OECD — Urban–Rural Linkages in Poland
- Wrocław — Kompleksowe Badanie Ruchu 2024
- Stowarzyszenie Aglomeracja Wrocławska — podsumowanie działalności w 2025 r.
- Ustawa o dochodach jednostek samorządu terytorialnego
- Dziennik Ustaw — ustawa o związku metropolitalnym w województwie pomorskim
- Rząd Holandii — współpraca pomiędzy gminami i regiony transportowe
- Rozporządzenie Parlamentu Europejskiego i Rady (UE) 2024/1028 dotyczące najmu krótkoterminowego
- KPRM — rządowy projekt ustawy dotyczącej usług hotelarskich i najmu krótkoterminowego
- Business Insider — porównanie projektu rządowego i poselskiego dotyczącego najmu krótkoterminowego
- Joint Research Centre — wpływ turystyki i najmu krótkoterminowego na życie mieszkańców Paryża, Mediolanu i Rzymu
- OECD — polityka mieszkaniowa Portugalii i lokalne ograniczenia najmu krótkoterminowego
- Jan Mencwel na X — najem krótkoterminowy i dostępność mieszkań
- Betonowe Złoto na X — wizualizacja koncentracji ofert Airbnb
- GUS — Gospodarka mieszkaniowa w 2024 r.
- Uniwersytet Ekonomiczny we Wrocławiu — zmiany atrakcyjności nieruchomości mieszkaniowych na przykładzie Jagodna
- Bank Światowy — Polska jako największa gospodarka Europy Środkowej